 Voltar
TCE-PR fixa entendimento de que espólio não responde por essas sanções administrativas aplicadas ao gestor falecido. Condenação à devolução de valores aos cofres públicos permanece inalterada
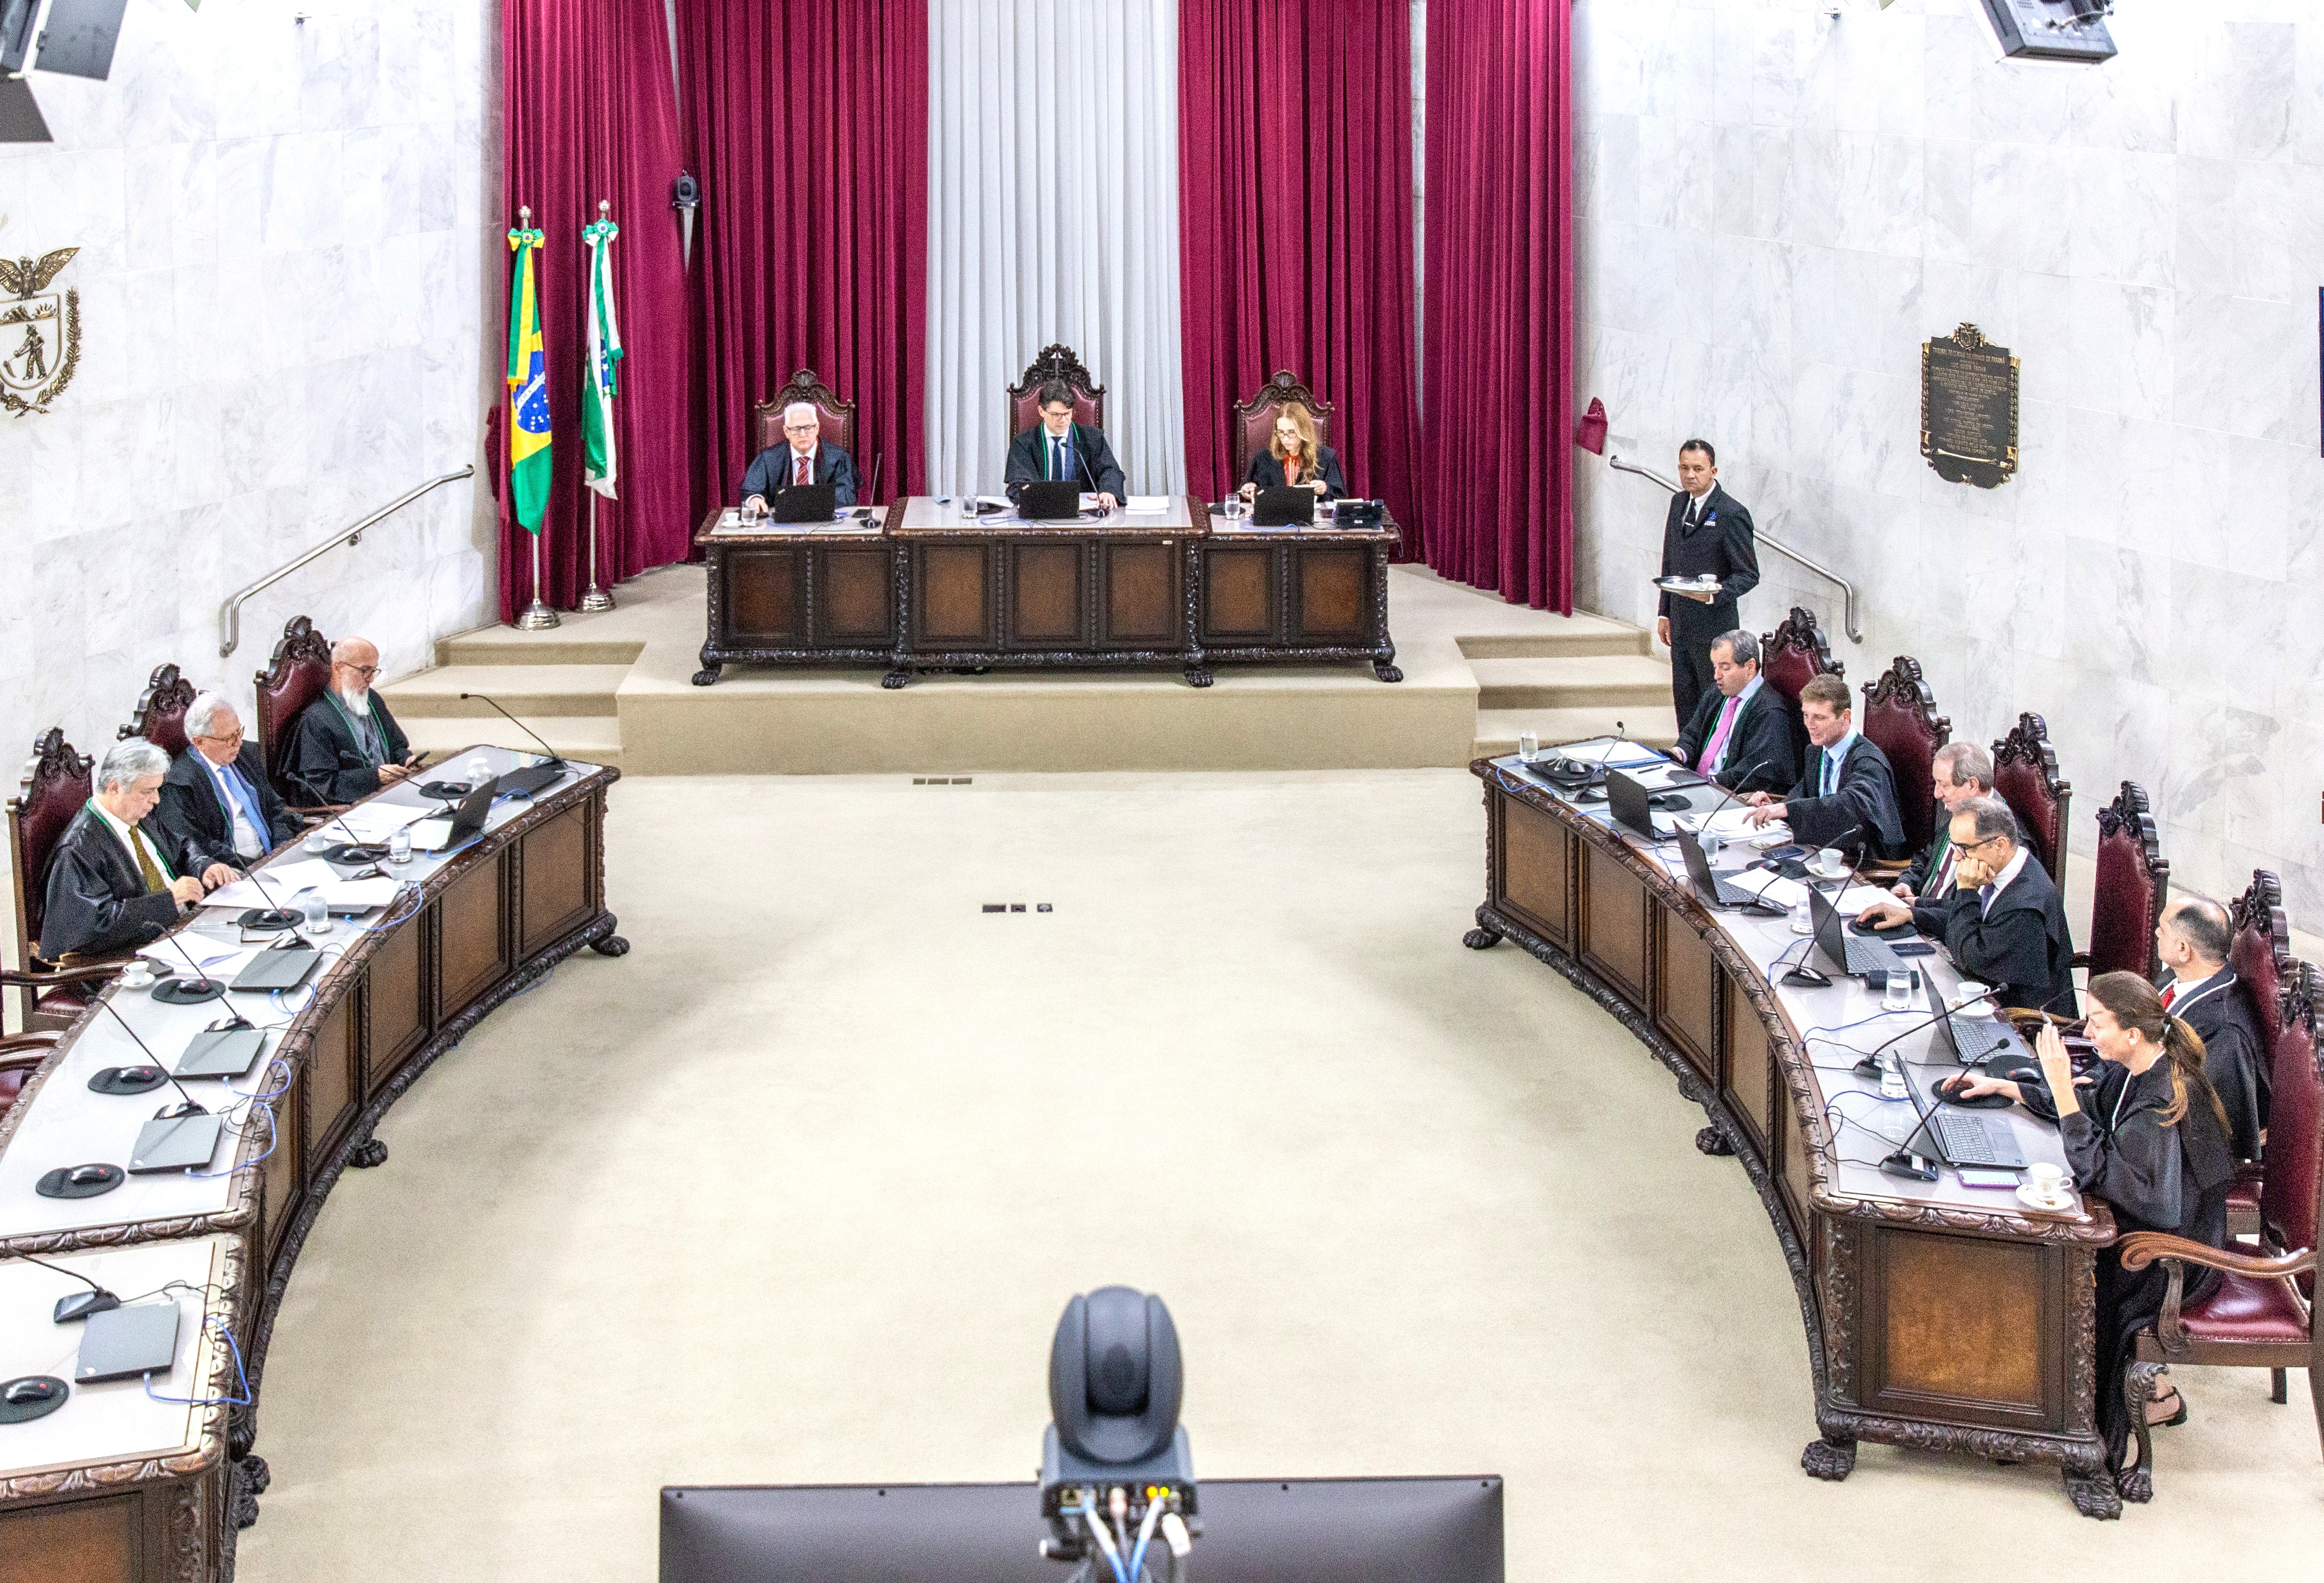
Por meio do Prejulgado nº 40, o Tribunal de Contas do Estado do Paraná (TCE-PR) fixou o entendimento de que as multas administrativas aplicadas pela Corte possuem natureza personalíssima e, por isso, deixam de ser exigíveis por ocasião da morte do gestor multado, mesmo que o falecimento tenha ocorrido após o trânsito em julgado da decisão que aplicou a penalidade.
A tese foi definida em processo de Prejulgado instaurado para uniformizar a jurisprudência da Corte diante de divergência identificada em decisão anterior. A controvérsia consistiu em decidir a continuidade, ou não, da cobrança de multas administrativas aplicadas a um gestor municipal falecido, que teve suas contas reprovadas e recebeu três multas administrativas.
O posicionamento foi consolidado pelo Tribunal Pleno do TCE-PR por meio do Acórdão nº 1705/26, em processo votado na Sessão de Plenário Virtual nº 11/26 do colegiado, concluída em 9 de julho. Por maioria, os conselheiros acompanharam o voto do relator, conselheiro Fabio Camargo, que defendeu a aplicação do princípio constitucional da intranscendência da pena, previsto no artigo 5º, inciso XLV, da Constituição Federal (CF/88).
Pena “personalíssima”
Segundo o texto constitucional, em nenhuma hipótese os efeitos da pena poderão ser transmitidos a terceiros ou sucessores. De acordo com o entendimento agora fixado pelo TCE-PR, a natureza punitiva da multa administrativa, em paralelo com os princípios inerentes às sanções previstas no Direito Penal, não deve ser alterada, mesmo que não haja possibilidades de recursos no processo e sobrevenha o óbito.
De acordo com o relator, admitir a continuidade da cobrança após a morte do sancionado significaria afastar as garantias constitucionais fundamentais dos indivíduos diante do exercício do poder sancionador do Estado.
No voto apresentado, Camargo destacou que a classificação da multa penal como “dívida de valor”, conforme o artigo 51 do Código Penal, para fins de execução contra o réu condenado por crimes, não modifica sua essência personalíssima da pena, que permanece submetida ao princípio da pessoalidade.
O artigo 51 do Código Penal classifica a multa após a condenação definitiva do réu, atribuindo-lhe o status de “dívida de valor”, além de definir a forma de cobrança deste montante. “É necessário destacar a natureza de sanção da multa, cuja dimensão punitiva não pode ser dissociada de seus efeitos retributivos e de prevenção geral, voltados a desestimular, tanto no próprio infrator quanto em potenciais infratores, a prática da conduta reprovada”, pontuou o relator.
Ainda de acordo com Camargo, a disposição imposta pela Constituição Federal não pode ser alterada pela legislação infraconstitucional – neste caso, o artigo 51 do Código Penal.
A tese, no entanto, aplica-se especificamente às multas administrativas impostas pelo TCE-PR e não atingem as decisões que determinam a aplicação de pena de ressarcimento de valores aos cofres públicos pelos sancionados. A devolução de valores determinada pela Corte de Contas contra esses agentes públicos possui natureza jurídica distinta das multas administrativas e segue regime próprio, devendo, inclusive, atingir o patrimônio do falecido.
Divergência
Durante a discussão e a votação do processo, o conselheiro Fernando Guimarães apresentou voto divergente, defendendo a possibilidade de cobrança das multas junto ao espólio, limitada ao valor da herança recebida pelos herdeiros. Segundo esse voto vencido, após o trânsito em julgado do processo a obrigação passaria a integrar o “patrimônio jurídico” do sancionado, sujeitando-se às regras sucessórias previstas no Código Civil.
Prevaleceu, entretanto, a tese de que a multa administrativa mantém sua natureza personalíssima, mesmo após a decisão definitiva, devendo ser extinta com a morte do infrator. Consequentemente, os procedimentos administrativos de cobrança devem ser encerrados.
Decisão
O voto do conselheiro Fabio Camargo foi aprovado pela maioria dos votos dos integrantes do Tribunal Pleno, durante a Sessão de Plenário Virtual nº 11/26, concluída em 9 de julho. O entendimento aprovado passa a orientar os julgamentos futuros do TCE-PR sobre a matéria.
O Acórdão nº 1.705/2026, no qual está registrada a decisão, foi disponibilizado em 5 de agosto, na edição nº 3.729 Diário Eletrônico do TCE-PR (DETC). A decisão transitou em julgado em 28 de agosto. O Prejulgado nº 40 está publicado no portal do TCE-PR, na aba Fiscalizado/Jurisprudência/Prejulgados.
Serviço
| Processo nº: | 298530/25 |
| Acórdão nº | 1705/26 -Tribunal Pleno |
| Assunto: | Prejulgado |
| Entidade: | Tribunal de Contas do Estado do Paraná |
| Relator: | Conselheiro Fabio de Souza Camargo |


