 Voltar
Segunda de uma série de três capacitações sobre a Resolução nº 140/2026 reúne mais de 500 pessoas no auditório Guairinha nesta terça (29). Norma moderniza a fiscalização do TCE-PR sobre o tema
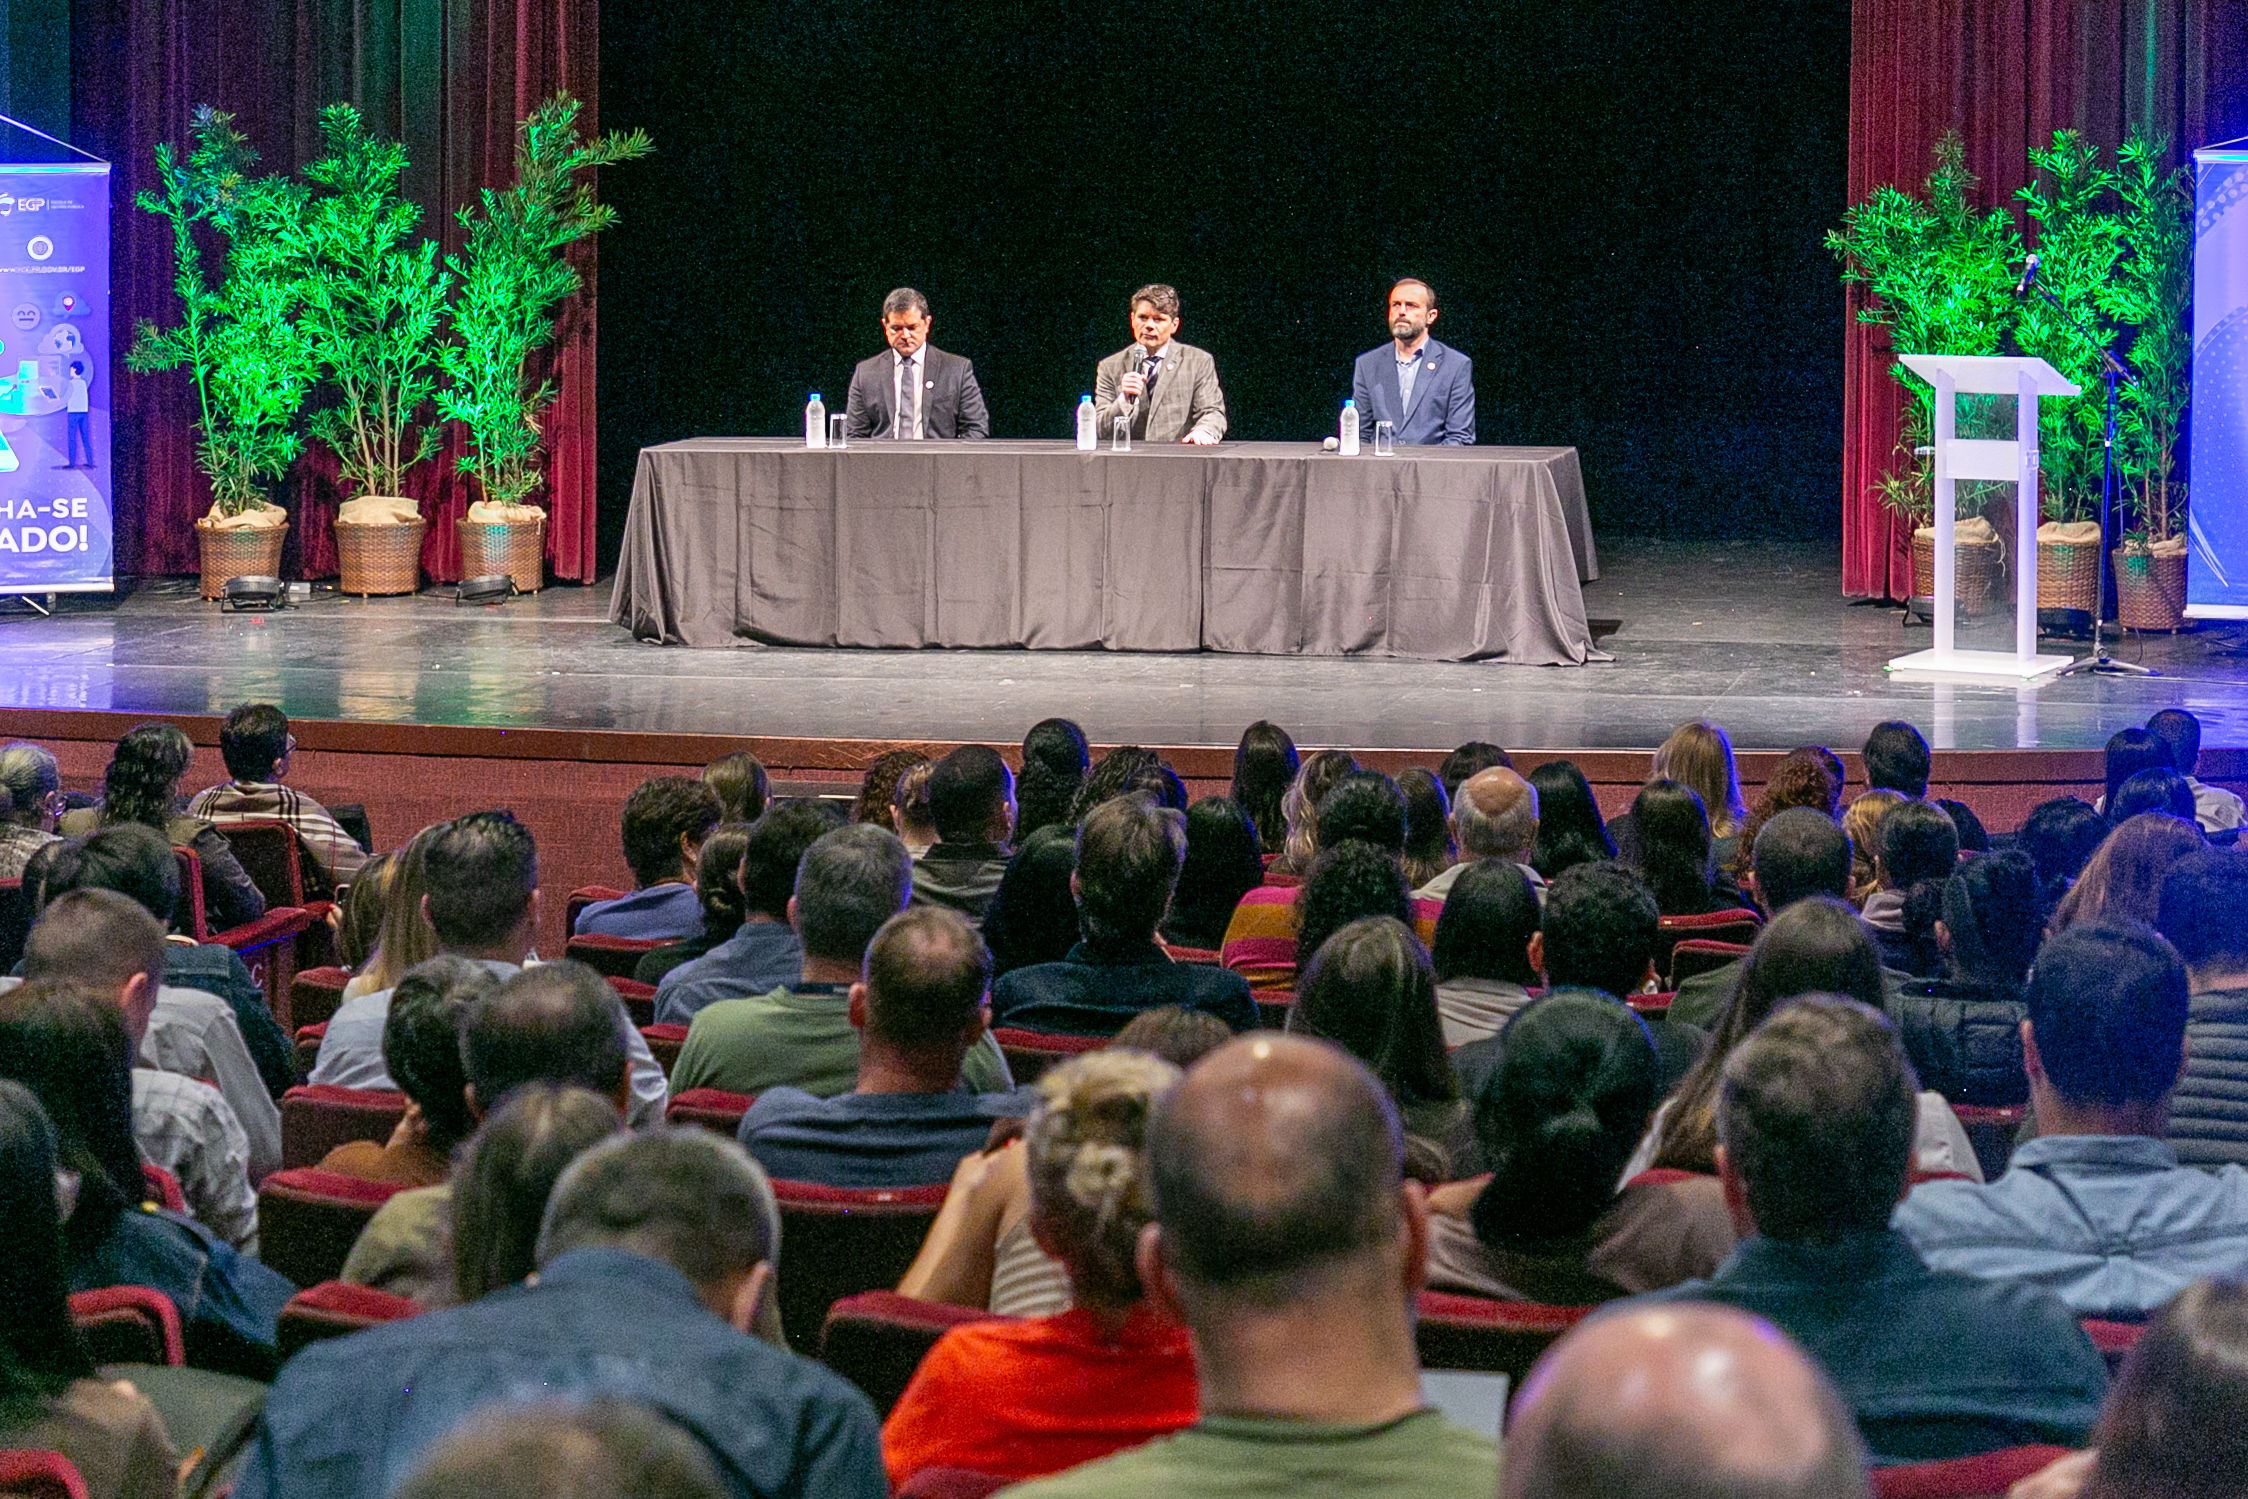
O presidente do Tribunal de Contas do Estado do Paraná, conselheiro Ivens Linhares, abriu, nesta terça-feira (29 de setembro), no Auditório Salvador de Ferrante – mais conhecido como “Guairinha” – do Teatro Guaíra, em Curitiba, evento de capacitação para apresentar aos fiscalizados as novas regras para transferências voluntárias previstas na recém aprovada Resolução nº 140/2026 do TCE-PR.
As transferências voluntárias são o repasse de recursos públicos entre órgãos estatais ou entre estes e entidades privadas sem fins lucrativos, com a finalidade de executar atividades específicas, executados através de convênios, contratos de gestão ou termos de parceria e de fomento, podendo tratar da execução de obras, serviços e projetos sociais.
A capacitação, aplicada por meio da Escola de Gestão Pública (EGP) da Corte, vai até esta quarta (dia 30). O primeiro evento da série ocorreu em Foz do Iguaçu, entre 22 e 23 de setembro. O terceiro e último será realizado em Marialva, na Região Metropolitana de Maringá, entre 27 e 28 de outubro.
Abertura
Na ocasião, ele falou para mais de 500 participantes a respeito das mudanças introduzidas pela nova normativa do Tribunal de Contas, pautada sobretudo na transparência e na rastreabilidade dos recursos públicos aplicados.
Segundo Linhares, a intenção da Resolução nº 140/2026 foi modernizar os mecanismos de governança e controle, a partir da compreensão da importância das transferências voluntárias. Além disso, houve a preocupação de conferir maior segurança jurídica ao terceiro setor em suas parcerias firmadas com a administração pública, bem como de fortalecer o controle social.
Também integraram a mesa de abertura dos trabalhos do encontro o coordenador-geral de Fiscalização do Tribunal de Contas, Rafael Ayres, e o diretor da Escola de Gestão Pública (EGP) do órgão de controle, Wilmar da Costa Martins Junior.
Mudanças
A Resolução nº 140/2026 fixa os novos parâmetros para a fiscalização realizada pelo TCE-PR em relação às transferências voluntárias de recursos públicos nos âmbitos estadual e municipal, além das regras relativas à prestação de informações a respeito destas por meio do Sistema Integrado de Transferências (SIT) mantido pelo órgão de controle.
Estão sendo abordadas as principais mudanças, especialmente no que diz respeito ao planejamento e ao orçamento fundamentados; à rastreabilidade de despesas e pagamentos; às regras para custos indiretos; ao controle social e à transparência ativa; à definição de competências e responsabilidades do SIT; e ao reconhecimento do risco tecnológico em pesquisa, desenvolvimento e inovação. A nova regra disciplina, de forma integrada, o ciclo completo das transferências voluntárias.
A normativa estabelece um modelo de fiscalização estruturado em quatro instâncias complementares: controle exercido pela concedente dos recursos; sistema de controle interno; controle externo exercido pelo TCE-PR; e controle social. As quatro partes deverão atuar de forma integrada para acompanhar todas as etapas das transferências voluntárias.
Entre as principais inovações está o destaque à participação dos controles interno e social na fiscalização e no acompanhamento desses investimentos. As unidades de controle interno são organismos de governança dos órgãos da administração pública criados pela Constituição Federal para o acompanhamento e a fiscalização da gestão estatal.
Já o controle social é exercido pela população, seja por intermédio de movimentos sociais ou via conselhos temáticos de políticas públicas. Dessa forma, o controle social passa a contar com respaldo normativo em capítulo próprio da Resolução nº 140/2026, o que evidencia o reconhecimento do TCE-PR à importância da participação da sociedade na fiscalização das transferências voluntárias.
Controle
O texto prevê ainda o estabelecimento de instrumentos como consultas públicas, audiências públicas, conferências de políticas públicas, procedimentos de manifestação de interesse social e a atuação dos conselhos como instâncias de acompanhamento e fiscalização. Os conselhos poderão acompanhar as transferências desde a fase de planejamento, contribuindo para a definição de prioridades, fiscalização da execução e avaliação dos resultados alcançados.
Também reforça a importância do planejamento das transferências voluntárias pelos entes que estão repassando os valores, os quais deverão elaborar estudos técnicos que demonstrem a necessidade da transferência, sua compatibilidade com as peças orçamentárias, os custos previstos, metas a serem alcançadas e os respectivos indicadores de avaliação dos resultados.
Além disso, a norma amplia as exigências de transparência, determinando a divulgação de informações relativas à formalização dos convênios celebrados, à execução física e financeira dos projetos e à aplicação dos recursos públicos. Em algumas situações específicas, notadamente em convênios relativos a obras de maior porte, a Resolução nº 140/2026 exige a instalação de placas informativas contendo QR Code para acesso direto do público aos dados da transferência.
SIT
A normativa mantém o Sistema Integrado de Transferências (SIT) do TCE-PR como a principal ferramenta para o registro e acompanhamento das transferências voluntárias. O SIT, mecanismo informatizado pioneiro no país, criado a partir de experiências do setor técnico do TCE-PR, continuará sendo de utilização obrigatória para os órgãos e entidades sob a fiscalização da Corte, tanto na condição de concedentes quanto de tomadores de recursos.
Outra inovação da norma é a criação de um capítulo exclusivo para detalhar aspectos importantes dos processos de Tomada de Contas Especial. A TCE é um procedimento administrativo formal que deve ser instaurado pelo ente que concedeu os recursos oriundos de convênio sempre que houver indícios de dano ao patrimônio público, desvio de recursos, omissão no dever de prestar contas ou impossibilidade de comprovação da correta aplicação dos valores transferidos. A medida também prevê a responsabilização da autoridade competente que deixar de promover a instauração da Tomada de Contas Especial quando estiverem presentes os requisitos legais para tanto.


